Domain fansfast.de kaufen?
Wir ziehen mit dem Projekt
fansfast.de um.
Sind Sie am Kauf der Domain
fansfast.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fansfast.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **

Ähnliche Suchbegriffe für Aufwandskonten
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
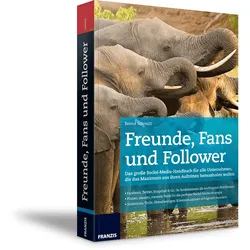
Freunde, Fans und FollowerSocial Media ist ein einziges großes Theater: Alle möchten Applaus, und schlimmer als laut ausgebuht zu werden ist es, gar keine Beachtung zu finden. Mit dieser Analogie vermittelt das Buch ?Freunde, Fans und Follower? seinen Leserinnen und Lesern abwechslungsreich und verständlich die wichtigsten Regeln der digitalen Social-Media-Bühnen ? so werden Ihnen und Ihrer Marke am Ende nicht nur die Herzen, sondern vor allem die Likes, Klicks und Shares zufliegen. Lassen Sie sich inspirieren Bevor Sie sich mit Ihrem Unternehmen auf eine der zahlreichen Social-Media-Bühnen wagen, müssen Sie nicht nur wissen, was das Publikum will, sondern Sie brauchen vor allem eines: Inspiration. Denn nichts ist schlimmer als ein langweiliger, uninspirierter Auftritt bei Facebook, Twitter oder Snapchat. Im ersten Teil zeigt Ihnen dieses Handbuch in Begleitung der neun Musen, wie Sie Ihr Unternehmen od...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ADDAC 220 Dual Envelope Follower+ADDAC 220 Dual Envelope Follower+; Eurorack Modul; 2-Kanal Envelope Follower mit analoger Eingangsstufe und digitaler Signalverarbeitung; Dual Mono oder Stereo Betrieb wählbar; pro Kanal Gain Regler mit Clip-LED, Attack, Decay, Envelope Gain und Offset, Threshold und Response Curve (logarithmisch zu exponentiell, mit CV Eingang); pro Kanal Signaleingang, Gate Ausgang, 2 CV Ausgänge (normal und invertiert); normaler und invertierter Average Ausgang (Durchschnittswert) beider Kanäle; Strombedarf: 70mA (+12V) / 40mA (-12V); Breite: 10 TE; Tiefe: 45 mm369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
Freunde, Fans und FollowerSocial Media ist ein einziges großes Theater: Alle möchten Applaus, und schlimmer als laut ausgebuht zu werden ist es, gar keine Beachtung zu finden. Mit dieser Analogie vermittelt das Buch ?Freunde, Fans und Follower? seinen Leserinnen und Lesern abwechslungsreich und verständlich die wichtigsten Regeln der digitalen Social-Media-Bühnen ? so werden Ihnen und Ihrer Marke am Ende nicht nur die Herzen, sondern vor allem die Likes, Klicks und Shares zufliegen. Lassen Sie sich inspirieren Bevor Sie sich mit Ihrem Unternehmen auf eine der zahlreichen Social-Media-Bühnen wagen, müssen Sie nicht nur wissen, was das Publikum will, sondern Sie brauchen vor allem eines: Inspiration. Denn nichts ist schlimmer als ein langweiliger, uninspirierter Auftritt bei Facebook, Twitter oder Snapchat. Im ersten Teil zeigt Ihnen dieses Handbuch in Begleitung der neun Musen, wie Sie Ihr Unternehmen od...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
Ähnliche Suchbegriffe für Aufwandskonten
-
ADDAC 220 Dual Envelope Follower+ADDAC 220 Dual Envelope Follower+; Eurorack Modul; 2-Kanal Envelope Follower mit analoger Eingangsstufe und digitaler Signalverarbeitung; Dual Mono oder Stereo Betrieb wählbar; pro Kanal Gain Regler mit Clip-LED, Attack, Decay, Envelope Gain und Offset, Threshold und Response Curve (logarithmisch zu exponentiell, mit CV Eingang); pro Kanal Signaleingang, Gate Ausgang, 2 CV Ausgänge (normal und invertiert); normaler und invertierter Average Ausgang (Durchschnittswert) beider Kanäle; Strombedarf: 70mA (+12V) / 40mA (-12V); Breite: 10 TE; Tiefe: 45 mm369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Treue Socke Sixpack - 39-42Eine für alles. Diese echt treue Socke bleibt jederzeit zuverlässig und loyal. Sie geht mit uns durch dick und dünn. Stets stilsicher. Egal zu welchem Anlass, egal zu welchem Outfit. Und wem die einfarbige Socke einmal doch zu dezent ist, der kann an jedem Fuß souverän eine andere Farbe tragen. Mal sehen, wem es auffällt.44,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Eckert, Siegfried: BegeisterungBegeisterung , Von der Kraft, die alles möglich macht , Motorblöcke > Motoren & Motorteile , Erscheinungsjahr: 20240925, Produktform: Leinen, Autoren: Eckert, Siegfried, Seitenzahl/Blattzahl: 256, Keyword: 2024; angekommen; begeisterung im alltag finden; bibel; buch; bücher; die bibel; energie gotes; freigeist; freigeister; geistesgegenwart; geistreicher leben; gottes odem; heiliger geist; hoffnungslosigkeit; kairos-momente; kreativität; kreativität & inspiration; kreativitätsforschung; kreativitätsforschungen; kreativitätsförderung; leben im geist; meditation; meister eckhart; neuerscheinung; schöpferkraft; seele, Fachschema: Christentum~Weltreligionen / Christentum~Bibel~Heilige Schrift~Schrift, Die (Heilige Schrift)~Christentum / Glaube, Bekenntnis~Spiritualität~Religiosität, Fachkategorie: Religion, allgemein~Christliche Kirchen, Konfessionen, Gruppen~Christliches Leben und christliche Praxis~Spiritualität und religiöse Erfahrung~Religiöses Leben und religiöse Praxis, Warengruppe: HC/Religion/Theologie/Christentum, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 221, Breite: 142, Höhe: 25, Gewicht: 377, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
-
Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.